Domain bitnow.de kaufen?
Wir ziehen mit dem Projekt
bitnow.de um.
Sind Sie am Kauf der Domain
bitnow.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bitnow.de kaufen?
Wie viel Geld bekommt man von der Unfallversicherung?
Wie viel Geld man von der Unfallversicherung bekommt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, den verursachten Verletzungen und den individuellen Vertragsbedingungen. In der Regel deckt die Unfallversicherung medizinische Kosten, Rehabilitationsmaßnahmen und eventuell auch Verdienstausfälle ab. Es ist wichtig, den Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen im Falle eines Unfalls abgedeckt sind. Im Schadensfall sollte man sich umgehend mit der Versicherung in Verbindung setzen, um die weiteren Schritte zu klären und eine angemessene Entschädigung zu erhalten. **
Warum möchte ich mein Geld von meiner Unfallversicherung nicht ausgeben?
Es gibt verschiedene Gründe, warum jemand sein Geld von einer Unfallversicherung möglicherweise nicht ausgeben möchte. Zum einen könnte es sein, dass die Person bereits über ausreichende finanzielle Mittel verfügt und das Geld daher nicht unbedingt benötigt. Zum anderen könnte es sein, dass die Person das Geld lieber für andere Zwecke sparen oder investieren möchte, anstatt es sofort auszugeben. Zudem könnte es auch sein, dass die Person Bedenken hat, dass sie in Zukunft möglicherweise weitere Unfallkosten haben könnte und das Geld daher lieber für diesen Fall aufbewahrt. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
KRYPTO CNC ALLOY PEDAL OIL SLICKMache dich bereit, mit den Krypto DH-Pedalen über den Trail zu fliegen. Dieses Pedal ist mit seinem CNC-gefertigten Aluminiumkörper und selbstschmierenden Lagerbuchsen sehr robust und macht mit seinen Lasergrafiken und dem Premium-Finish eine gute Figur auf dem Trail. Zehn strategisch platzierte Pins sorgen für maximale Kontrolle.Pedalkörper: CNC-bearbeitetes 6061 AluminiumAchse: CrMo-Stahl, CNC-bearbeitetLagerung: selbstschmierende und gedichtete GleitlagerAustauschbare PinsGröße: 117 x 110 mmGewicht: 208 g (pro Pedal)Dimensionen: 11 x 20 x 7 cm64,95 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **

Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
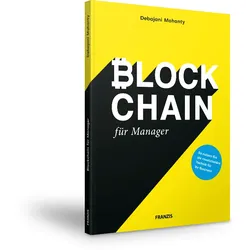
Blockchain für Manager?Blockchain für Manager? ist der ideale Begleiter für alle Entscheider und Führungskräfte, die sich schnell, kompetent und ohne technische Vorkenntnisse über die revolutionären Möglichkeiten, die die Blockchain bietet, informieren wollen. Mit Beispielen aus dem Banken- und Versicherungswesen, der Tourismusbranche und dem Supply-Chain-Management zeigt ?Blockchain für Manager?, wie Sie die Blockchain mit sofort verfügbaren Frameworks in der Praxis nutzen. Blockchain Haben Sie noch nicht davon gehört? Die Alarmglocken schrillen. In einer kürzlich bei IBM durchgeführten Umfrage gaben 65 % der Unternehmen an, dass sie wahrscheinlich in den nächsten drei Jahren oder weniger eine kommerzielle Blockchain-Lösung implementieren werden. Obwohl der Fokus zurzeit auf dem Finanzsektor liegt, werden sich bald andere Branchen anschließen. Blockchain ist die jüngste globale Revolut...9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Geld bekommt man von der Unfallversicherung?
Wie viel Geld man von der Unfallversicherung bekommt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, den verursachten Verletzungen und den individuellen Vertragsbedingungen. In der Regel deckt die Unfallversicherung medizinische Kosten, Rehabilitationsmaßnahmen und eventuell auch Verdienstausfälle ab. Es ist wichtig, den Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen im Falle eines Unfalls abgedeckt sind. Im Schadensfall sollte man sich umgehend mit der Versicherung in Verbindung setzen, um die weiteren Schritte zu klären und eine angemessene Entschädigung zu erhalten. **
-
Warum möchte ich mein Geld von meiner Unfallversicherung nicht ausgeben?
Es gibt verschiedene Gründe, warum jemand sein Geld von einer Unfallversicherung möglicherweise nicht ausgeben möchte. Zum einen könnte es sein, dass die Person bereits über ausreichende finanzielle Mittel verfügt und das Geld daher nicht unbedingt benötigt. Zum anderen könnte es sein, dass die Person das Geld lieber für andere Zwecke sparen oder investieren möchte, anstatt es sofort auszugeben. Zudem könnte es auch sein, dass die Person Bedenken hat, dass sie in Zukunft möglicherweise weitere Unfallkosten haben könnte und das Geld daher lieber für diesen Fall aufbewahrt. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
KRYPTO CNC ALLOY PEDAL OIL SLICKMache dich bereit, mit den Krypto DH-Pedalen über den Trail zu fliegen. Dieses Pedal ist mit seinem CNC-gefertigten Aluminiumkörper und selbstschmierenden Lagerbuchsen sehr robust und macht mit seinen Lasergrafiken und dem Premium-Finish eine gute Figur auf dem Trail. Zehn strategisch platzierte Pins sorgen für maximale Kontrolle.Pedalkörper: CNC-bearbeitetes 6061 AluminiumAchse: CrMo-Stahl, CNC-bearbeitetLagerung: selbstschmierende und gedichtete GleitlagerAustauschbare PinsGröße: 117 x 110 mmGewicht: 208 g (pro Pedal)Dimensionen: 11 x 20 x 7 cm64,95 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.